รับมือ LTV ซื้อบ้านหลังที่สองต้องเพิ่มเงินดาวน์
12 เม.ย. 2562
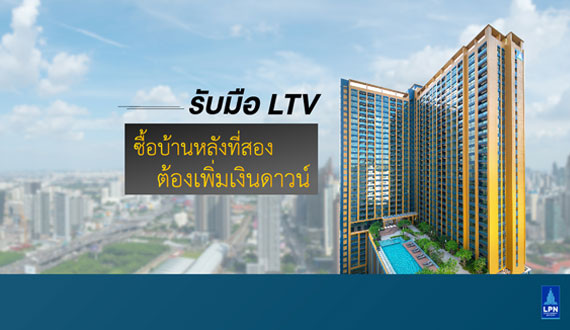 |
นับตั้งแต่วันที่ 1 เมษายน 2562 เป็นต้นไป ธนาคารทุกแห่งจะเปลี่ยนแปลงหลักเกณฑ์การปล่อยสินเชื่อสำหรับซื้อที่อยู่อาศัย ที่เรียกกันแบบเป็นทางการว่า หลักเกณฑ์การกำกับดูแลสินเชื่อเพื่อที่อยู่อาศัย โดยกำหนดวงเงินที่ธนาคารจะให้สินเชื่อต่อมูลค่าหลักประกัน (Loan to value ratio หรือเรียกกันสั้นว่า LTV ) ใหม่ โดยหวังว่าจะลดความเสี่ยงในการเป็นหนี้เสียที่อาจจะเกิดขึ้นได้ในอนาคต และยังเป็นการป้องกันการซื้อเก็งกำไร แต่มันก็อาจจะมีผลค้างเคียงมาถึงเราอยู่บ้าง
จะเห็นว่าหลักเกณฑ์ที่ธนาคารนำมาใช้จะไม่กระทบคนที่กู้ซื้อที่อยู่อาศัยหลังแรกในราคาที่ต่ำกว่า 10 ล้านบาท นอกจากสินเชื่อบ้านที่ธนาคารปล่อยกู้ให้เราแล้ว วงเงินกู้นั้นให้นับรวมสินเชื่ออื่นๆ ที่เกี่ยวเนื่องกับสินเชื่อเพื่อที่อยู่อาศัยที่เรียกันว่าสินเชื่อ Top-up ทุกประเภทที่อ้างอิงหลักประกันเดียวกันในวงเงินที่ขอกู้เข้าไปด้วย อย่างเช่น เมื่อก่อนเราได้วงเงินกู้บ้านหรือคอนโด 100% ธนาคารก็อาจจะ Top-up สินเชื่อเพื่อการตกแต่ง เป็นอีกวงเงินที่แยกกัน ต่อไปนี้ทำอย่างนั้นไม่ได้แล้วนะ ถ้าวงเงินกู้ให้ 90% สินเชื่อทุกสิ่งอย่างที่เกี่ยวเนื่องกันใช้หลักประกันเดียวกันบวกรวมแล้วต้องอยู่ใน 90% แต่ก็มีข้อยกเว้นก็คือ สินเชื่อที่ใช้ชำระเบี้ยประกันชีวิตผู้กู้และประกันวินาศภัย ซึ่งช่วยป้องกันความเสี่ยงของทั้งผู้กู้และสถาบันการเงิน และสินเชื่อที่ให้กับธุรกิจ SMEs เพื่อสนับสนุนการเข้าถึงแหล่งเงินทุนของผู้ประกอบการรายย่อย ไม่รวมในเงื่อนไขนี้ |
|
สิ่งควรรู้ก่อนขอสินเชื่อซื้อคอนโด
ข้อคิดก่อนซื้ออสังหาฯเพื่อการลงทุน ในแง่ของการลงทุน หลักเกณฑ์ของ LTV อาจจะทำให้การลงทุนในอสังหาริมทรัพย์ในระยะสั้นทำได้ยากขึ้น และต้องจ่ายเงินเพิ่มขึ้นในการผ่อนดาวน์ จากเดิมที่อาจจะไม่ต้องจ่ายเลยเพราะกู้ได้ 100% ดังนั้นการลงทุนระยะยาวจึงจะเหมาะสมกว่า หากคุณต้องการซื้อคอนโดเพื่อการลงทุน ควรเลือกซื้อคอนโดในทำเลใกล้รถไฟฟ้า หรือติดถนนสายหลัก ชื่อเสียงของเจ้าของโครงการเป็นที่รู้จัก จะทำให้ปล่อยเช่าได้ง่ายขึ้น ราคาซื้อขายมีแนวโน้มที่ดีในอนาคต ธนาคารมีโอกาสที่จะประเมินราคาห้องชุดเท่ากับราคาขาย และก่อนตัดสินใจซื้อคุยเงื่อนไขข้อจำกัดเรื่อง LTV การผ่อนดาวน์ให้ชัดเจนก่อนจ่ายเงินจองนะคะ |