คำถามโดนใจสำหรับชาว Millennials หรือหนุ่ม สาว Gen Y คือ เรียนจบแล้วกำลังเริ่มต้นชีวิตการทำงานจริงๆ จังๆ แบบได้เงินเดือนประมาณ 15,000-30,000 บาท อยากเป็นเจ้าของห้องชุดติดแนวสถานีรถไฟฟ้า ... จะเป็นไปได้หรือเปล่า
จริงๆ แล้วเรื่องนี้มีคำตอบที่ชัดเจนพร้อมเหตุผลประกอบ ที่จะทำให้ตัดสินใจได้ทันทีว่า วันนี้เราผู้ได้ชื่อว่าเป็น First Jobber ควรจองคอนโดฯได้แล้วหรือยัง
เช็คราคาขายตรวจความพร้อมทางการเงิน
สำหรับคอนโดในเมืองปัจจุบันสนนราคาขายเริ่มต้นกันที่ 2,000,000-3,000,000 บาท และ 1,000,000-2,000,000 บาท สำหรับคอนโดนอกเมืองหน่อยแต่ยังอยู่ใกล้ๆ รถไฟฟ้า
First Jobber เงินเดือนเริ่มต้น 15,000-30,000 บาท อาจกู้กับธนาคารได้ตั้งแต่ 800,000-1,600,000 บาทโดยประมาณ (ใช้โปรแกรมคำนวณสินเชื่อธนาคารกสิกรไทย คิดอัตราดอกเบี้ย 7.12% ระยะเวลาผ่อน 30 ปี กรณีที่มีหนี้อื่นที่ต้องผ่อนรายเดือนด้วย เช่น ผ่อนบัตรเครดิต ผ่อนรถ วงเงินสินเชื่อจะลดลงไปอีก) เมื่อบวกกับเงินดาวน์ซึ่งต้องผ่อนระหว่างที่คอนโดฯ สร้างอยู่อีกประมาณ 10% เมื่อรู้ว่าสามารถยื่นกู้ได้เท่าไหร่ เราอาจจะมองหาคอนโดฯ ที่ระดับราคาตั้งแต่ 800,000-900,000 บาท ไปจนถึง 1,750,000 บาท ได้
เลือกทำเลไหนดี
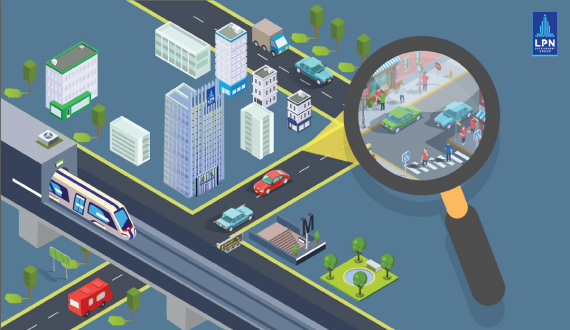
นอกจากจะเลือกที่เหมาะกับไลฟ์สไตล์การใช้ชีวิตประจำวันของตนเองแล้ว ถ้าต้องเดินทางด้วยรถไฟฟ้า BTS หรือ MRT ก็ตาม ควรจะซื้อคอนโดฯ ที่อยู่ในงบ แม้ห้องจะเล็กกว่าแต่อาจเป็นทางเลือกที่ดีที่สุด
ด้วยงบประมาณไม่เกิน 1,750,000 บาท หากจะอยู่ในเมืองไม่ว่าจะเป็น สุขุมวิท อโศก รัชดาภิเษก ก็คงจะหายากสักหน่อย แต่ถ้าขยับออกมานอกเมืองสักหน่อยหรือจะเป็นสถานีปลายๆ ทาง เพื่อให้ได้ขนาดห้องที่ถูกใจและมีบริการส่วนกลางที่ตอบโจทย์เราได้มากกว่า หรืออาจจะเลือกคอนโดในเมืองที่ขยับห่างออกจากสถานีสักเล็กน้อย แต่มีรถบริการรับ ส่ง ถึงสถานีรถไฟฟ้าก็เป็นทางเลือกที่ไม่เลวนัก อย่างคอนโดลุมพินี ของ แอล.พี.เอ็น. ดีเวลลอปเมนท์ ที่จัดรถรับส่งให้เป็นบริการเสริมในหลายๆ ทำเล ก็เป็นทางเลือกที่น่าสนใจ
อนาคตที่สดใสรอคุณอยู่
เมื่อเลือกทำเลได้เหมาะสมกับความสามารถในการบริหารจัดการภาระระยะยาวจากการผ่อนแล้ว สิ่งสำคัญที่ชาว Gen Y ต้องทำความเข้าใจเพิ่มเติมก็คือการซื้อคอนโดฯ เป็นการเลือกที่จะเป็นหนี้ก้อนใหญ่ที่ต้องผ่อนระยะยาว 20-30 ปี ในขณะที่เราเพิ่งเริ่มต้นทำงาน ถ้าหากเราได้งานใหม่ที่จำเป็นต้องย้ายที่อยู่ ภาระนี้จะจัดการอย่างไร ...ซึ่งก็ไม่ใช่เรื่องยาก หากเราเลือกซื้อคอนโดฯ ในทำเลที่ดีมีศักยภาพในการขายต่อ หรือให้เช่าได้ ข้อกังวลในประเด็นนี้ถือว่าตกไป
จะตรวจเช็คได้อย่างไรว่าคอนโดฯ โครงการไหนมีศักยภาพ สำหรับชาว Gen Y ถนัดใช้สื่อ social อยู่แล้ว สามารถตรวจสอบข้อมูลผ่านการประกาศขายบนเพจขาย หรือให้เช่าคอนโดฯ ได้ไม่ยาก และปัจจุบันหลายบริษัทมีบริการหาผู้เช่าหรือผู้ซื้อให้ด้วย ซึ่ง แอล.พี.เอ็น. ดีเวลลอปเมนท์ ก็มีบริการนี้เช่นกัน
(http://www.condolumpinibrokerage.com/)
ค่าใช้จ่ายที่เตรียมรอคุณอยู่
สิ่งแรกคือ ค่าใช้จ่ายที่เพิ่มขึ้นจากค่างวดผ่อนคอนโดฯ ปกติ คือการปรับอัตราดอกเบี้ยหลังจากครบกำหนด 2 หรือ 3 ปีแรก (ขึ้นอยู่กับเงื่อนไขของแต่ละธนาคาร) เมื่อเข้าสู่อัตราดอกเบี้ยลอยตัวเราต้องขอปรับดอกเบี้ยใหม่เพี่อให้ได้เงื่อนไขที่ดีที่สุด หรือใช้บริการรีไฟแนนซ์ไปกู้ธนาคารแห่งใหม่ ซึ่งปัจจุบันเป็นเรื่องง่ายมากหากเราใช้บริการผ่านเว็บไซต์ เช่น www.refinn.com
นอกจากนี้ยังมีค่าใช้จ่ายอื่นๆ ที่ต้องเตรียมตัวไว้ คือ ค่าใช้จ่ายส่วนกลาง ซึ่งจะคิดเป็นตารางเมตรตามกรรมสิทธิ์ของห้องชุด โดยมาตรฐานคอนโดฯ ทั่วไปจะอยู่ที่ปีละไม่เกิน 13,000 บาท ที่สำคัญควรจ่ายค่าส่วนกลางตามกำหนดเวลาไม่ควรค้างจ่าย เพราะนิติบุคคลอาคารชุดนั้นๆ สามารถระงับการโอนห้องชุดของเราได้ หมายความว่าอนาคตเราจะขายต่อไม่ได้จนกว่าจะเอาเงินไปจ่ายนั่นเอง
ออมก่อนซื้อ
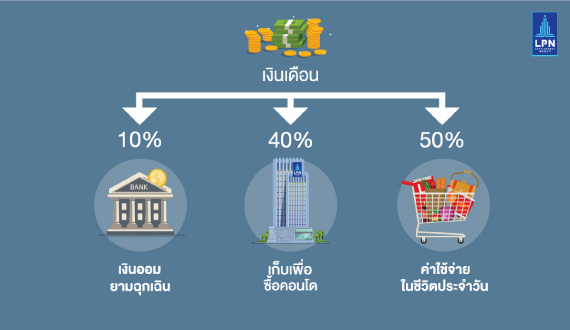
ความเข้าใจผิดที่ว่า First Jobber ที่เพิ่งเริ่มทำงานจะสามารถขอกู้จากธนาคารได้ 100% นั้น แต่ในความเป็นจริงมันคงไม่ได้ง่ายแบบนั้น โดยเฉพาะในยุคที่ธนาคารค่อนข้างเข้มงวดกับการปล่อยสินเชื่อ คนเริ่มต้นทำงานใหม่เป็นลูกค้าที่อาจจะต้องพิจารณาเป็นพิเศษ โดยเฉพาะหากอายุงานไม่ถึง 1 ปี อาจถูกปิดประตูตั้งแต่ยังไม่ได้ยื่นกู้
ทางที่ดีที่สุดลองใช้เวลาสัก 1-2 ปีในการออมเงิน โดยให้แบ่งส่วนเงินจากรายได้ หลักการทั่วๆ ไปจะกำหนดให้เราแบ่งเงินเดือน 10% เป็นเงินออม เพื่อเอาไว้ใช้ในยามฉุกเฉินหรือเก็บสะสมไว้ใช้สำรองในทุกกรณี แบ่งอีก 40% เพื่อซื้อหรือผ่อนคอนโด เพราะหลักการอนุมัติสินเชื่อของธนาคารส่วนใหญ่กำหนดอัตราค่าผ่อนชำระต่องวดไม่เกิน 30-40% ของรายได้ หรือ 1 ใน 3 ของรายได้สุทธิและถือเป็นการซ้อมผ่อนชำระเงินกู้ด้วย ควรออมเงินโดยการฝากธนาคาร เพื่อให้ธนาคารได้เห็นประวัติการออม ซึ่งจะเป็นหลักฐานชั้นดีในการพิจารราอนุมัติสินเงินกู้ และ 50% ที่เหลือเป็นค่าใช้จ่ายในชีวิตประจำวัน
เพียงเท่านี้เด็กจบใหม่เพิ่งเริ่มทำงาน.... ก็ซื้อคอนโดฯ ได้อย่างที่หวังไว้แล้วครับ |